
ถ้าวันพรุ่งนี้เกิดภัยพิบัติขึ้น…
คุณพร้อมจะรับมือได้แค่ไหน?
นี่อาจเป็นคำถามที่หลายคนไม่เคยถามตัวเอง จนกระทั่งวันที่น้ำไหลเข้าบ้าน ทรัพย์สินได้รับความเสียหาย หรือภัยพิบัติกลายเป็นเรื่องใกล้ตัว เพราะภัยพิบัติไม่เคยส่งสัญญาณเตือนที่แน่นอน และไม่มีใครรู้ว่าเหตุการณ์ครั้งต่อไปจะเกิดขึ้นเมื่อใด หรือเกิดขึ้นที่ไหน
สิ่งที่ประชาชนทำได้ จึงไม่ใช่เพียงการรอความช่วยเหลือเมื่อเกิดเหตุ แต่คือการ “รู้ให้ทัน เตรียมให้พร้อม และรู้สิทธิความคุ้มครองของตัวเองก่อนภัยพิบัติจะมาถึง”
บทเรียนครั้งนี้เกิดจาก ตลอดช่วงเวลาที่ผ่านมา หลายพื้นที่ของประเทศไทยต้องเผชิญกับสถานการณ์ฝนตกหนักและน้ำท่วม สร้างความเสียหายต่อชีวิตและทรัพย์สินของประชาชนเป็นจำนวนมาก ยกตัวอย่างเช่น เหตุการณ์น้ำท่วมครั้งใหญ่เมืองหาดใหญ่เมื่อปีที่แล้ว สะท้อนให้เห็นว่า เมื่อภัยพิบัติเกิดขึ้น ความต้องการความช่วยเหลือจากประชาชนมีจำนวนมาก ขณะที่การเยียวยาจากภาครัฐอาจต้องใช้เวลา และไม่อาจครอบคลุมความเสียหายทั้งหมดได้
โจทย์สำคัญจึงเปลี่ยนจากการ “รอช่วยเหลือหลังเกิดภัย” ไปสู่การ “เตรียมระบบรองรับความเสี่ยงไว้ล่วงหน้า” ซึ่งหนึ่งในกลไกสำคัญคือ “ระบบประกันภัยพิบัติแห่งชาติ” ที่ภาครัฐจัดให้มีการประกันภัยเพื่อช่วยบริหารความเสี่ยงจากภัยพิบัติ โดยรัฐได้ซื้อประกันภัยให้กับประชาชน เกือบ 30 ล้านครัวเรือน ในวงเงิน 15,500 ล้านบาท โดยประชาชนไม่ต้องจ่ายค่าเบี้ยประกันเอง ซึ่งเริ่มคุ้มครองตั้งแต่ 1 ตุลาคม 2569 – 1 ตุลาคม 2570 กรณีบ้านเรือนเสียหายคุ้มครองรวมสูงสุด 100,000 บาทต่อหลังคาเรือนต่อครั้ง หากเสียชีวิตคุ้มครอง 2 ล้านบาทต่อคน ตามเงื่อนไขกรมธรรม์
ดังนั้นวันนี้เราในฐานะประชาชนควรต้องรู้อะไรบ้าง เกี่ยวกับ “ประกันภัยพิบัติแห่งชาติ”
Q. ภัยที่เกิดก่อน 1 ต.ค. เคลมได้ไหม
A. ไม่ได้! เพราะความเสียหายที่เกิดจากมวลน้ำที่มีอยู่แล้วจะไม่ได้รับความคุ้มครองจากการประกันภัยฉบับนี้ แต่ประชาชนสามารถแจ้งความเสียหายและรับการเยียวยาจากภาครัฐตามปกติ (เช่น ดูแลความเสียหายเบื้องต้น 9,000 บาท/หลัง)
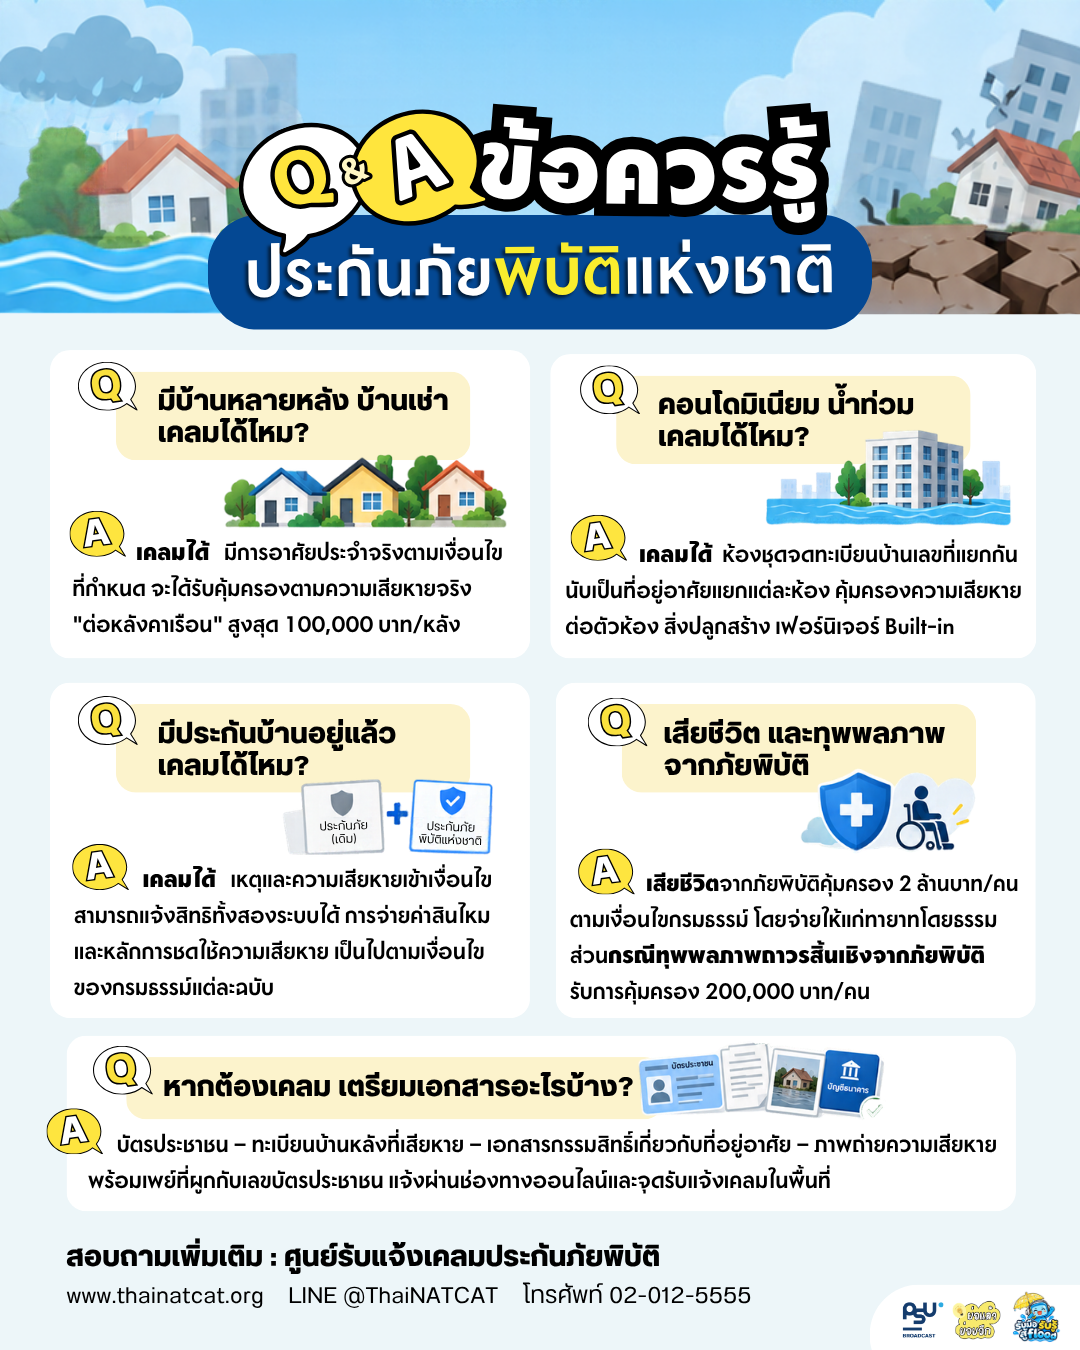
Q. หนึ่งคนมีบ้านหลายหลัง เคลมได้ไหม
A. ได้ ไม่ว่าจะเป็นบ้านเช่าหรือบ้านอาศัยอื่นๆที่มีการอาศัยเป็นประจำ และตรงเงื่อนไขที่กำหนดจะได้รับคุ้มครองตามความเสียหายจริง “ต่อหลังคาเรือน” แจ้งเคลมแยกตามความเสียหายที่เกิดขึ้นจริงสูงสุด 100,000 บาทต่อหลังแต่ในกรณีบ้านร้าง (สภาพไม่สามารถอยู่อาศัยได้) หรือไม่ใช่บ้านที่อยู่ประจำอาจเคลมไม่ได้ (ขึ้นอยู่กับเงื่อนไขของกรมธรรม์)
Q. คอนโดน้ำท่วม เคลมได้ไหม
A. ได้ สำหรับคอนโดมิเนียมที่มีการจดทะเบียนบ้านเลขที่แยกกัน จะนับแยกกันแต่ละห้องอย่างชัดเจน หากห้องไหนเสียหายก็เคลมได้ตามวงเงินความคุ้มครองของแต่ละห้อง โดยจะ คุ้มครองความเสียหายต่อตัวห้อง สิ่งปลูกสร้าง เฟอร์นิเจอร์ Built-in
Q. บ้านมีประกันภัยอยู่แล้ว จะเคลมโครงการนี้ได้ไหม
A. ได้ ถ้าผู้เอาประกันมีคุณสมบัติและความเสียหายเป็นไปตามหลักเกณฑ์และเงื่อนไขของกรมธรรม์ประกันภัยที่กำหนด คือ เป็นคนไทย มีสัญชาติไทย มีเลขประจำตัวประชาชนเท่านั้น รวมถึงหลักฐานที่ยืนยันว่าเป็นคนไทย
ที่สำคัญเขตที่อยู่อาศัยต้องประกาศเป็นพื้นที่ภัยพิบัติ
Q. เจอน้ำท่วมซ้ำซ้อนจะเคลมซ้ำซ้อนได้ไหม
A. ได้ หากเป็นการเจอน้ำท่วมระลอกใหม่เข้ามาซ้ำ แต่สิทธิ์การเคลมจะจำกัดสูงสุดอยู่ที่ 100,000 บาท “ต่อครั้ง ต่อหลังคาเรือน”
Q. น้ำล้อมบ้าน เคลมได้หรือไม่
A. ได้ แต่ต้องเป็นบ้านที่มีคนอยู่อาศัย แม้ตัวบ้านไม่ได้รับความเสียหายทางโครงสร้าง แต่กรณีมีน้ำล้อมสิ่งปลูกสร้าง เช่น น้ำท่วมล้อมตัวบ้าน, ไม่ใช่ล้อมพื้นที่หมู่บ้านหรือถนนรอบนอก เกิดขึ้นอย่างต่อเนื่อง และส่งผลกระทบให้ผู้ที่อยู่อาศัยเป็นประจำจนไม่สามารถดำรงชีวิตได้ตามปกติติดต่อกันเกินกว่า 7 วันขึ้นไป จะได้รับค่าสินไหมทดแทน 10,000 บาทต่อหลังคาเรือน
Q. เสียชีวิตหรือทุพพลภาพจากภัยพิบัติ คุ้มครองแค่ไหน
A. รัฐซื้อ กรมธรรม์ประกันภัยอุบัติเหตุกลุ่ม เพื่อช่วยเหลือผู้ประสบภัยพิบัติ (ในวงเงินค่าเบี้ย 500 ล้านบาท) จะคุ้มครองกรณีเสียชีวิตหรือทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุที่เกิดจากภัยพิบัติ แบ่งเป็น กรณีเสียชีวิตจากภัยพิบัติคุ้มครอง 2,000,000 บาทต่อคน ตามเงื่อนไขกรมธรรม์ โดยจ่ายให้แก่ทายาทโดยธรรม กรณีทุพพลภาพถาวรสิ้นเชิง (ไม่สามารถประกอบอาชีพการงานของตนเองได้) จะได้รับ 200,000 บาทต่อคน
Q.หากต้องเคลมต้องเตรียมอะไรบ้าง
A. บัตรประชาชน – ทะเบียนบ้าน – หลักฐานกรรมสิทธิ์เกี่ยวกับที่อยู่อาศัย – ภาพถ่ายความเสียหาย – พร้อมเพย์ที่ผูกกับเลขบัตรประชาชน
โดยแจ้งเคลมได้ผ่าน 4 ช่องทางหลัก ได้แก่ Website (https://www.ThaiNatCat.org), LINE OA (@Thainatcat), โทรศัพท์ Call Center 02-012-5555 และ จุดแจ้งเคลมในพื้นที่
Q. กำหนดระยะเวลาพิจารณาและจ่ายค่าสินไหมทดแทน
A. คปภ. จะพิจารณาและจ่ายค่าสินไหมทดแทนให้แล้วเสร็จภายใน 15 วัน นับแต่บริษัทได้รับหลักฐานครบถ้วน
“ประกันภัยพิบัติแห่งชาติ” ไม่ได้หมายความว่าเราจะสามารถป้องกันไม่ให้เกิดน้ำท่วม ฝนตกหนัก หรือภัยพิบัติได้ แต่เป็นอีกหนึ่งกลไกในการ บริหารความเสี่ยงและช่วยให้ประชาชนมีหลักประกันบางส่วนในการฟื้นตัวหลังเกิดความเสียหาย
เพราะภัยพิบัติอาจเกิดขึ้นได้โดยไม่มีใครคาดคิด แต่สิ่งที่เราสามารถทำได้ตั้งแต่วันนี้ คือ “การเตรียมพร้อม และรู้สิทธิของตัวเอง”
ขอบคุณข้อมูลจาก
กรมป้องกันและบรรเทาสาธารณภัย หรือ DDPM
และสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย หรือ คปภ.